
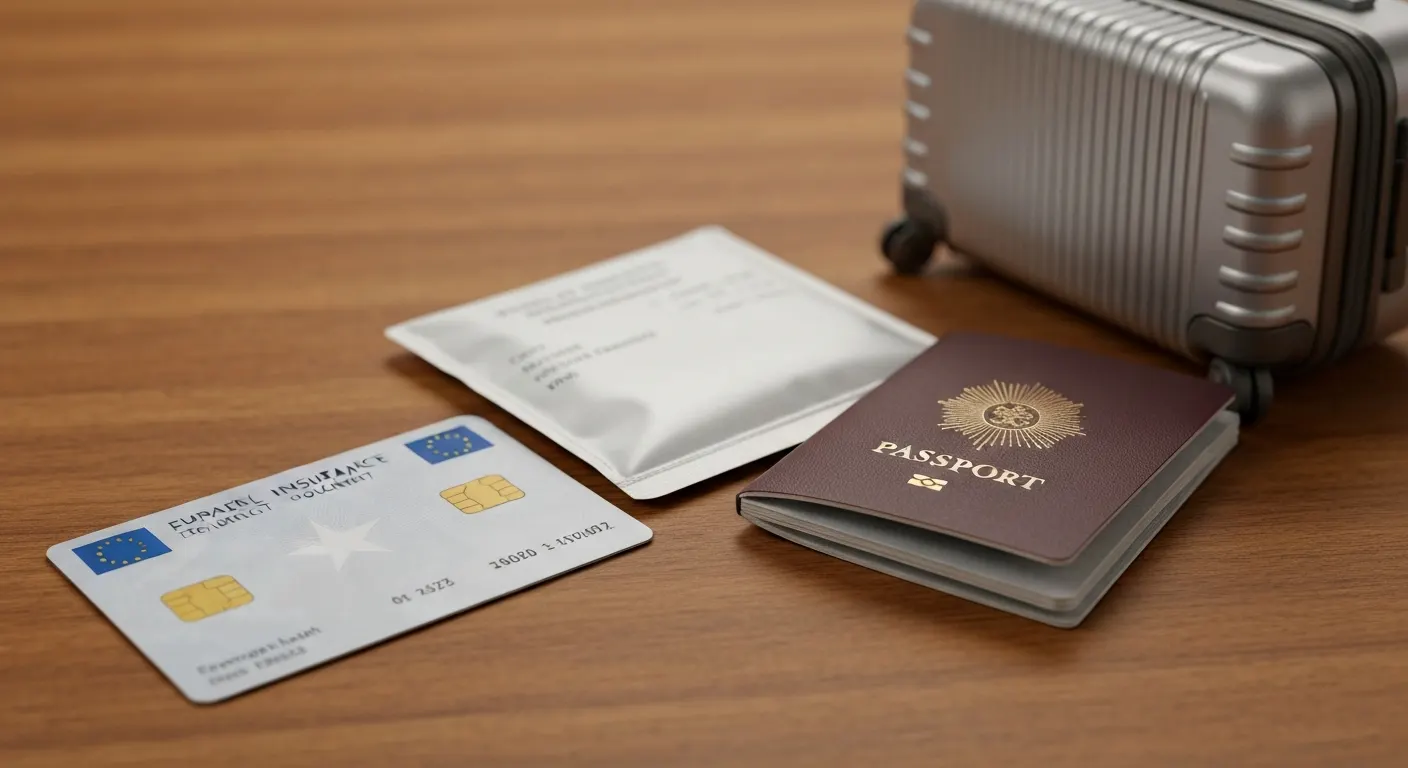

Czy EKUZ zastępuje ubezpieczenie turystyczne?
EKUZ czy ubezpieczenie turystyczne? Przy jutrzejszym wylocie najlepiej mieć oba dokumenty: EKUZ od NFZ potwierdza prawo do niezbędnego leczenia w publicznym systemie 27 państw UE oraz Islandii, Liechtensteinu, Norwegii i Szwajcarii, a polisa może objąć koszty poza tym systemem. Zasady korzystania z karty opisują NFZ i portal Your Europe (dane sprawdzone przed publikacją: 2025).
EKUZ nie jest kartą płatniczą ani prywatnym abonamentem medycznym. Działa na zasadach obowiązujących mieszkańców kraju pobytu, dlatego w części państw pacjent ponosi lokalną współpłatność za wizytę, leki, hospitalizację albo transport sanitarny. Przy wyjeździe last minute różnica wychodzi na jaw zwykle wtedy, gdy potrzebujesz szybkiej pomocy poza publiczną placówką.
„Europejska Karta Ubezpieczenia Zdrowotnego daje dostęp do niezbędnych świadczeń w publicznym systemie kraju pobytu, na takich samych zasadach jak dla osób ubezpieczonych w tym kraju.” — NFZ, informacja o EKUZ, 2025, parafraza
Co pokrywa EKUZ podczas pobytu w UE i EFTA?
EKUZ to dokument potwierdzający prawo do niezbędnych świadczeń zdrowotnych podczas czasowego pobytu, charakteryzujący się ograniczeniem do publicznego systemu, zasadami kraju leczenia i zakresem państw wskazanych przez NFZ.
„Niezbędne” nie znaczy identyczne z każdym świadczeniem, którego podróżny oczekuje. Lekarz lub publiczna placówka oceniają, czy leczenia nie można rozsądnie odłożyć do powrotu do Polski. W praktyce może chodzić o nagłą infekcję, uraz po upadku, zaostrzenie choroby albo opiekę konieczną w trakcie dłuższego pobytu.
- EKUZ może umożliwić leczenie nagłego urazu w publicznym szpitalu na zasadach stosowanych wobec mieszkańców Grecji, Hiszpanii lub Chorwacji.
- EKUZ obejmuje świadczenia uznane za niezbędne medycznie podczas tymczasowego pobytu, a nie zaplanowane leczenie za granicą.
- NFZ wydaje kartę bezpłatnie osobom uprawnionym do świadczeń finansowanych ze środków publicznych.
- Europejski Obszar Gospodarczy obejmuje Islandię, Liechtenstein i Norwegię, które razem z państwami UE stosują zasady wskazywane przy EKUZ.
- Szwajcaria jest objęta zasadami korzystania z EKUZ, lecz przed wyjazdem warto sprawdzić aktualną informację na stronie NFZ.
Z mojej praktyki redakcyjnej przy ofertach „wylot dziś” wynika, że karta często leży w domu, bo klient zakłada, że wystarczy dowód osobisty. To zły skrót myślowy. EKUZ zabierz do portfela lub aplikacji z dokumentami, ale nie buduj na niej całego planu bezpieczeństwa.
Czy EKUZ działa w prywatnej klinice?
Nie, co do zasady EKUZ nie działa jak zapłata za prywatną klinikę, ponieważ karta służy korzystaniu z publicznego systemu lub placówki działającej w jego ramach na lokalnych zasadach.
Przykład: turysta w kurorcie wybiera prywatnego lekarza hotelowego, ponieważ recepcja może umówić wizytę w 30 minut. EKUZ może nie pokryć rachunku, nawet jeśli objawy są nagłe. Dopiero polisa z kosztami leczenia i assistance może przewidywać organizację albo refundację świadczenia - dokładnie według OWU.
- Prywatna konsultacja lekarska może wymagać zapłaty kartą lub gotówką jeszcze przed badaniem.
- Hotelowa przychodnia często działa poza publicznym systemem, więc trzeba ustalić sposób rozliczenia przed wizytą.
- Współpłatność za leczenie może obowiązywać również wtedy, gdy korzystasz z placówki publicznej.
- Dokumentacja medyczna i rachunek są potrzebne przy ewentualnej refundacji z polisy.
Dlaczego EKUZ nie jest polisą turystyczną?
Sprawdź aktualne oferty wakacyjne – first / last minute, all inclusive i wycieczki zorganizowane od sprawdzonych biur podróży. Ceny potrafią zmieniać się z dnia na dzień.
EKUZ nie zastępuje polisy turystycznej, ponieważ nie jest ubezpieczeniem assistance, OC, NNW ani kosztów rezygnacji. Potwierdza dostęp do określonych świadczeń publicznych za granicą, lecz nie organizuje powrotu medycznego do Polski i nie zabezpiecza skutków odwołania podróży. Zakres karty wyjaśniają NFZ oraz Your Europe.
To istotne zwłaszcza przy wyjeździe kupionym na ostatnią chwilę. Lot z Katowic do Turcji, weekend w Egipcie albo cztery noce na Teneryfie mogą obejmować zupełnie inne ryzyka niż wyjazd autem do Czech. Polisa powinna odpowiadać trasie, aktywnościom i stanowi zdrowia, a nie tylko cenie pakietu.
„Przy wyborze ochrony klient powinien sprawdzić zakres, ograniczenia i wyłączenia zapisane w OWU, a nie kierować się wyłącznie nazwą produktu.” — Rzecznik Finansowy, materiały edukacyjne o ubezpieczeniach, 2025, parafraza
Czego EKUZ nie obejmuje w praktyce?
EKUZ nie obejmuje typowej ochrony podróżnej: nie zapewnia automatycznie prywatnego leczenia, ratownictwa, transportu medycznego, odpowiedzialności cywilnej ani zwrotu ceny wycieczki.
Nie zakładaj też, że każda usługa medyczna będzie bezpłatna. W kraju pobytu mogą obowiązywać dopłaty do wizyty, leków, pobytu w szpitalu albo przejazdu karetką. NFZ opisuje zasadę lokalnego traktowania pacjenta, a nie stały polski cennik świadczeń.
- EKUZ nie jest ubezpieczeniem OC, więc nie pokrywa automatycznie szkody wyrządzonej innej osobie na stoku lub w hotelu.
- EKUZ nie jest NNW, dlatego nie wypłaca świadczenia za trwały uszczerbek na zdrowiu na zasadach polisy.
- EKUZ nie stanowi ochrony bagażu przy opóźnieniu, kradzieży lub zniszczeniu walizki.
- EKUZ nie zastępuje ubezpieczenia kosztów rezygnacji, gdy choroba uniemożliwi wyjazd przed lotem.
- EKUZ nie daje numeru centrum assistance, które zorganizuje lekarza, tłumacza lub powrót do kraju.
Czy EKUZ pokryje transport medyczny do Polski?
Nie, EKUZ nie jest zabezpieczeniem transportu medycznego do Polski; ewentualny przewóz, jego organizacja i limit zależą od zakresu assistance w wybranej polisie.
Przykład jest prosty: po operacji po wypadku w Portugalii lekarz może uznać, że pacjent nie powinien lecieć zwykłym samolotem. Bez assistance organizacja transportu, kontakt ze szpitalem i rozliczenia mogą zostać po stronie rodziny. Z polisą najpierw dzwoni się do centrum alarmowego, które sprawdza medyczne i organizacyjne możliwości.
- Transport medyczny wymaga decyzji lekarzy oraz uzgodnienia z centrum assistance, a nie samodzielnej rezerwacji lotu.
- Numer assistance powinien być zapisany offline, ponieważ roaming lub rozładowany telefon mogą utrudnić kontakt.
- Asysta tłumacza może pomóc w rozmowie z placówką, lecz jej zakres zawsze wynika z konkretnego OWU.
- Zakup prywatnego transportu bez uprzedniego kontaktu z ubezpieczycielem może utrudnić późniejsze rozliczenie kosztów.
Jakie koszty leczenia, assistance i ratownictwa obejmuje polisa?
Polisa last minute może obejmować koszty leczenia, assistance za granicą, ratownictwo, NNW, OC i bagaż, ale każdy z tych elementów ma własny limit oraz wyłączenia. Najważniejsze są nie hasła na stronie sprzedażowej, tylko suma ubezpieczenia, obszar świata i zasady zgłoszenia zdarzenia zapisane w OWU.
Jak porównać EKUZ z polisą turystyczną?
Porównanie zacznij od czterech pytań: kto leczy, kto płaci, kto organizuje pomoc i co dzieje się po powrocie do Polski. EKUZ odpowiada głównie na pierwsze pytanie w publicznym systemie, a polisa może rozszerzyć odpowiedź na pozostałe.
| Zakres | EKUZ | Polisa turystyczna |
|---|---|---|
| Publiczne leczenie niezbędne | Tak, na zasadach kraju pobytu | Może pokrywać zgodnie z OWU |
| Prywatna placówka | Zwykle nie | Możliwa organizacja lub refundacja według OWU |
| Transport medyczny | Nie jako assistance | Może być objęty limitem i decyzją centrum alarmowego |
| Ratownictwo górskie | Nie gwarantuje | Może wymagać osobnego limitu lub rozszerzenia |
| OC i NNW | Nie | Mogą stanowić element pakietu |
| Koszty rezygnacji | Nie | Tylko przy osobnym zakresie rezygnacji |
Nie ma jednej „bezpiecznej” sumy ubezpieczenia dla wszystkich. Innego zakresu potrzebuje osoba lecąca na city break do Pragi, innego rodzina z dzieckiem jadąca na narty, a jeszcze innego podróżny wybierający kraj poza UE. Porównuj limity z realiami celu podróży oraz z warunkami wycieczki.
Czy assistance obejmuje akcję ratunkową?
To zależy od OWU, ponieważ koszty ratownictwa i poszukiwań mogą mieć osobny limit albo wymagać rozszerzenia dla sportów wysokiego ryzyka.
Przykład: zwykły spacer po nadmorskiej promenadzie i trekking poza wyznaczonymi trasami nie muszą być klasyfikowane identycznie. Tak samo jazda na nartach rekreacyjnie może być opisana inaczej niż freeride, nurkowanie lub kitesurfing. Przed zakupem nie interpretuj nazw aktywności na własną rękę - sprawdź definicje ubezpieczyciela.
- Koszty ratownictwa warto sprawdzić osobno od kosztów leczenia, bo są to dwa różne świadczenia w OWU.
- Sporty wysokiego ryzyka mogą wymagać płatnego rozszerzenia, nawet gdy wyjazd trwa tylko weekend.
- Assistance zwykle wymaga kontaktu z centrum alarmowym możliwie szybko po zdarzeniu.
- OC w życiu prywatnym może chronić przed skutkami szkody wyrządzonej osobie trzeciej, ale limit i wyłączenia są kluczowe.
Czy koszty rezygnacji i przerwania podróży są osobnym ubezpieczeniem?
Tak, koszty rezygnacji i przerwania podróży są zwykle odrębnym zakresem, który działa tylko przy zdarzeniach wskazanych w OWU i po spełnieniu terminu zakupu. Sama polisa kosztów leczenia nie zwróci automatycznie ceny wycieczki, gdy przed lotem zachoruje dziecko lub podróżny.
Kiedy polisa zwraca koszt anulowania wyjazdu?
Zwrot jest możliwy wyłącznie wtedy, gdy przyczyna rezygnacji znajduje się w OWU i została właściwie udokumentowana. Najczęściej znaczenie mają nagłe zdarzenia, data ich wystąpienia, termin zakupu ochrony oraz dokument potwierdzający koszt anulacji od organizatora.
Przykład: kupujesz super last minute z wylotem jutro, a wieczorem dziecko dostaje wysokiej gorączki. Jeśli zakres rezygnacji został zawarty na czas, a zdarzenie spełnia warunki produktu, potrzebne będą dokumenty medyczne oraz potwierdzenie kosztu od biura podróży. Zobacz też choroba dziecka przed podróżą.
- Ubezpieczenie kosztów rezygnacji trzeba odróżniać od ochrony medycznej obowiązującej już podczas pobytu.
- Data zakupu ma znaczenie, ponieważ część produktów określa maksymalny czas od rezerwacji imprezy turystycznej.
- Potwierdzenie anulacji od touroperatora powinno wskazywać kwotę potrącenia lub niezwróconą cenę wyjazdu.
- Dobrowolna zmiana planów, znalezienie tańszej oferty lub spóźnienie na lot zwykle nie są automatyczną podstawą zwrotu.
Czy przerwanie pobytu działa tak samo jak rezygnacja?
Nie, przerwanie podróży dotyczy sytuacji po rozpoczęciu wyjazdu, a rezygnacja odnosi się do zdarzenia sprzed rozpoczęcia imprezy lub lotu.
Jeżeli trzeciego dnia pobytu w Hiszpanii pojawi się nagła sytuacja rodzinna, produkt może przewidywać pomoc w powrocie albo rozliczenie niewykorzystanych świadczeń, lecz wyłącznie w granicach OWU. Nie zakładaj, że oba warianty są w każdym pakiecie. Czytaj nazwę zakresu i definicje zdarzeń.
- Rezygnacja obejmuje okres przed rozpoczęciem podróży, gdy nie doszło jeszcze do wylotu.
- Przerwanie podróży odnosi się do sytuacji, w której pobyt już trwa i trzeba wrócić wcześniej.
- Dokument od biura podróży pomaga ustalić, które świadczenia pozostały niewykorzystane.
- Kontakt z assistance przed samodzielnym zakupem biletu powrotnego zmniejsza ryzyko sporu o rozliczenie.
Jak czytać OWU ubezpieczenia przed zakupem?
OWU ubezpieczenia to dokument określający zakres, limity, definicje i wyłączenia, charakteryzujący się wiążącym opisem ochrony, terminami zgłoszeń oraz warunkami wypłaty. Przy zakupie last minute poświęć mu 10 minut przed płatnością: to często więcej niż czas potrzebny na wybór hotelu.
Jak sprawdzić sumę ubezpieczenia i wyłączenia?
Najpierw znajdź tabelę świadczeń, potem definicje aktywności i na końcu wyłączenia odpowiedzialności. Takie trzy kroki pozwalają odróżnić wysoki nagłówek reklamowy od rzeczywistego limitu dla leczenia, ratownictwa, bagażu lub OC.
- Sprawdź obszar terytorialny polisy, ponieważ Europa, świat i kraje poza Europą mogą oznaczać różne składki oraz zakresy.
- Odczytaj limit kosztów leczenia oraz osobny limit ratownictwa, jeśli planujesz góry, morze lub sporty.
- Znajdź definicję sportu rekreacyjnego, amatorskiego i wysokiego ryzyka przed rezerwacją aktywności.
- Przeczytaj procedurę zgłoszenia do assistance, w tym numer telefonu i wymóg uzgodnienia kosztów.
- Sprawdź wyłączenia dotyczące alkoholu, działań umyślnych, konfliktów zbrojnych oraz miejsc objętych ostrzeżeniami, jeśli występują w danym OWU.
Czy choroby przewlekłe i sport wymagają rozszerzenia?
To zależy od definicji w OWU, ale choroba przewlekła oraz aktywności sportowe często wymagają wyraźnego sprawdzenia zakresu lub wykupienia rozszerzenia.
Nie ukrywaj istotnych informacji tylko dlatego, że lot jest za kilkanaście godzin. Przykład: osoba stale przyjmująca leki i planująca nurkowanie nie powinna zakładać, że standardowa polisa rozwiązuje oba zagadnienia. Ubezpieczyciel opisuje je oddzielnie, a ewentualne rozszerzenia mogą być konieczne.
- Choroba przewlekła powinna być oceniona według definicji konkretnego OWU, a nie według potocznego rozumienia tego pojęcia.
- Narty, snowboard, nurkowanie i sporty wodne mogą mieć odmienne zasady ochrony zależnie od produktu.
- Przyjmowane leki warto przewozić w oryginalnym opakowaniu z dokumentacją medyczną, jeśli jest potrzebna podczas kontroli lub konsultacji.
- Treść nie zastępuje indywidualnej porady ubezpieczeniowej ani konsultacji z lekarzem przed podróżą.
Jak kupić ubezpieczenie last minute przed jutrzejszym wylotem?
Polisę na jutrzejszy wylot można zwykle kupić online, ale ochrona zaczyna działać wyłącznie od daty i godziny wskazanej w dokumencie. Przed płatnością sprawdź karencję, zakres terytorialny, sporty, choroby przewlekłe i numer assistance. Nie czekaj z tym do odprawy na lotnisku.
Kiedy zaczyna działać ochrona?
Ochrona zaczyna działać w terminie wskazanym na potwierdzeniu polisy, a przy niektórych ryzykach, zwłaszcza kosztach rezygnacji, mogą obowiązywać dodatkowe warunki lub karencja.
Przykład: kupujesz polisę dziś o 22:00 na lot jutro o 6:00. Sprawdź, czy data rozpoczęcia obejmuje cały pobyt i drogę na lotnisko, czy ochrona rezygnacyjna nie wymagała wcześniejszego zakupu oraz czy dokument otrzymasz od razu na e-mail. Przed wyjazdem przeczytaj także poradnik EKUZ na jutrzejszy wylot.
- Wpisz prawidłowe daty od wyjazdu do powrotu, uwzględniając nocny lot i transfer na lotnisko.
- Wybierz właściwy obszar ochrony, ponieważ EKUZ nie działa w krajach poza wskazanym przez NFZ zakresem.
- Zaznacz rozszerzenia dotyczące sportu lub chorób przewlekłych tylko po zapoznaniu się z definicjami.
- Pobierz polisę i OWU do telefonu, a kopię prześlij współpodróżnemu lub zachowaj w poczcie offline.
- Zapisz numer assistance wraz z prefiksem międzynarodowym, zanim wejdziesz do samolotu.
Jakich dokumentów potrzebujesz do zgłoszenia szkody?
Do zgłoszenia szkody zachowaj polisę, rachunki, dokumentację medyczną i potwierdzenia podróży; dokładny zestaw zależy od rodzaju zdarzenia oraz procedury wskazanej w OWU.
- Numer polisy i dane centrum assistance przyspieszają identyfikację zgłoszenia podczas rozmowy z konsultantem.
- Rachunki za leczenie powinny zawierać dane placówki, datę usługi i opis kosztu, jeżeli zapłaciłeś samodzielnie.
- Dokumentacja medyczna potwierdza rozpoznanie, zalecenia i datę wystąpienia problemu zdrowotnego.
- Karta pokładowa, umowa z biurem podróży oraz potwierdzenie rezerwacji pomagają wykazać termin i trasę podróży.
- Przy rezygnacji potrzebujesz potwierdzenia anulacji oraz informacji, jaką kwotę zatrzymał organizator.
- Przy kradzieży bagażu przydatny jest protokół policji albo dokument przewoźnika, jeśli zdarzenie miało miejsce w transporcie.
Jeśli rezerwujesz super last minute z wylotem jutro, przygotuj te dokumenty jeszcze w domu. Dwie minuty organizacji przed odjazdem na lotnisko są znacznie prostsze niż szukanie OWU na obcym Wi-Fi po wypadku.
Najczęściej zadawane pytania
Czy EKUZ zastępuje ubezpieczenie turystyczne?
Nie. EKUZ daje dostęp do niezbędnych świadczeń w publicznym systemie kraju pobytu na lokalnych zasadach, ale nie zapewnia pełnej ochrony podróżnej. Polisa może obejmować assistance, prywatne leczenie zgodnie z OWU, transport medyczny, OC, NNW i bagaż.
Czy EKUZ pokrywa transport do Polski?
Nie należy traktować EKUZ jako zabezpieczenia transportu medycznego do Polski. Taki transport może być elementem assistance w polisie, zwykle po kontakcie z centrum alarmowym i po ocenie medycznej. Szczegóły wynikają z limitów oraz procedury konkretnego OWU.
Czy EKUZ działa poza UE?
Zakres karty obejmuje państwa UE oraz wskazane przez NFZ kraje EOG i Szwajcarię. Nie daje ochrony w popularnych kierunkach poza tym obszarem, takich jak Egipt czy Turcja. Przed takim wyjazdem potrzebujesz polisy z odpowiednim zakresem terytorialnym.
Czy polisa last minute działa od razu?
To zależy od produktu i daty rozpoczęcia wskazanej na potwierdzeniu ubezpieczenia. Przed płatnością sprawdź, czy występuje karencja oraz czy osobno kupowany zakres kosztów rezygnacji nie ma własnych terminów. Nie zakładaj automatycznego działania od chwili kliknięcia „kup”.
Czy ubezpieczenie pokrywa rezygnację z wyjazdu?
Tylko wtedy, gdy polisa zawiera zakres kosztów rezygnacji, a powód anulowania mieści się w OWU. Ubezpieczenie kosztów leczenia na czas pobytu nie wystarcza. Potrzebne będą także dokumenty potwierdzające zdarzenie i wysokość potrącenia przez organizatora.
Czy przy EKUZ trzeba płacić za leczenie?
Tak, w niektórych krajach obowiązuje współpłatność za wizyty, leki, pobyt w szpitalu lub inne świadczenia. Z EKUZ korzystasz na tych samych zasadach, które obowiązują osoby ubezpieczone lokalnie. Aktualne informacje o zasadach danego państwa sprawdzaj w materiałach NFZ i Your Europe.
Źródła i literatura
Oficjalne informacje o EKUZ
- NFZ - Europejska Karta Ubezpieczenia Zdrowotnego, dostęp sprawdzony przed publikacją, 2025.
- Your Europe - nieplanowana opieka zdrowotna za granicą, portal Unii Europejskiej, 2025.
Materiały dotyczące ochrony ubezpieczeniowej
- Rzecznik Finansowy - materiały dla klientów rynku ubezpieczeniowego, dostęp sprawdzony przed publikacją, 2025.
- Ogólne Warunki Ubezpieczenia konkretnego ubezpieczyciela - dokument obowiązujący dla wybranej polisy, wersję należy sprawdzić bezpośrednio przed zakupem.
- Potwierdzenie rezerwacji organizatora turystyki - źródło informacji o kosztach anulacji i warunkach imprezy turystycznej.

Przez kilka sezonów pracował jako rezydent i pilot wycieczek na najpopularniejszych kierunkach czarterowych, a dziś pomaga wylatywać na wakacje z dnia na dzień. Zna od kuchni polskie lotniska, procedury odpraw i realny timeline od rezerwacji do odlotu. Na WylotJutro.pl opisuje wyłącznie sprawdzone scenariusze szybkiego wyjazdu: co da się załatwić w 24 godziny, a czego nie warto zostawiać na ostatnią chwilę.